WoW à la loupe
Ebel vendu après 22 ans d'occasions manquées
Après 22 ans, Movado vend Ebel pour une valorisation d'environ 70 millions de dollars. La marque, qui a autrefois défini les orientations de l'horlogerie suisse, est reprise par F.P. Journe, Chanel et Pierre Jacques. Qu'est-il advenu de sa valeur au fil des ans, combien Movado a-t-il réellement gagné et Ebel a-t-elle une chance de retrouver son ancien prestige ?
Ebel pour 70 millions de dollars.
Dans les années quatre-vingt, Ebel était l'une des marques les plus importantes de l'horlogerie suisse. C'est leur commande qui a redonné vie au légendaire mouvement Zenith El Primero avant même la Rolex Daytona, et Ebel produisait des montres pour Cartier et a créé l'un des designs de montres sportives de luxe les plus reconnaissables.
Aujourd'hui, 95 % des parts de l'entreprise devraient changer de propriétaire pour seulement 66,5 millions de dollars. François-Paul Journe, Chanel et Pierre Jacques veulent reconstruire ce que Movado n'a pas réussi à restaurer en plus de deux décennies. Cependant, l'histoire de cette acquisition ne serait pas complète si nous ne jetions pas un coup d'œil aux rapports financiers.
Combien coûte l'ancienne grandeur ?
Le 8 octobre 2026, Movado Group a annoncé la signature d'un accord pour la vente de 95 % des parts d'Ebel pour 66,5 millions de dollars. L'acquéreur est un consortium dirigé par Montres Journe SA, avec la participation de Chanel et de Pierre Jacques, qui prendra le poste de CEO après la finalisation de la transaction.
Movado conservera les 5 % restants, donc le calcul du prix de la transaction donne une valorisation d'environ 70 millions de dollars pour l'ensemble du capital de l'entreprise.
Soixante-dix millions de dollars.
C'est la valeur actuelle de l'une des marques historiques les plus reconnaissables de l'horlogerie suisse. La société Ebel, fondée en 1911, a su pendant plusieurs décennies non seulement vendre des montres, mais aussi définir les orientations de développement de toute l'industrie.
Mais ce n'est qu'en comparant ce montant aux résultats historiques que l'on mesure l'ampleur du changement.
En décembre 2003, lorsque Movado a annoncé l'acquisition de la marque auprès du groupe LVMH, elle a communiqué un prix de 47,3 millions de dollars et des revenus annuels prévus pour Ebel d'environ 65 millions de dollars, ces montres étant alors vendues dans environ 1800 points de vente à travers le monde.
En d'autres termes, il y a près de 23 ans, Ebel devait générer des ventes annuelles proches de la valorisation actuelle de l'ensemble de l'entreprise.
Il ne faut bien sûr pas confondre le chiffre d'affaires avec la valeur de l'entreprise et, de plus, nous ne connaissons pas les revenus actuels, car Movado ne les divulgue plus séparément depuis des années. Les 70 millions de dollars d'aujourd'hui incluent également les actifs, les stocks, les droits de propriété intellectuelle et la Villa Turque historique, conçue par Le Corbusier.
Il ne s'agit donc pas d'une valorisation de la seule marque déposée, mais le contraste reste frappant.
Après plus de deux décennies de gestion d'une marque de luxe historique, sa valorisation est proche des revenus annuels qu'elle devait générer avant même son acquisition par Movado.
Comment en est-on arrivé là ?
Ebel, que la jeune génération ne se souvient peut-être plus
Dans les années quatre-vingt, Ebel était une entreprise complètement différente d'aujourd'hui.
Sous la direction de Pierre-Alain Blum, petit-fils des fondateurs, elle est devenue l'un des fabricants de montres suisses les plus intéressants. La Sport Classic, lancée en 1977, avec son bracelet caractéristique aux maillons ondulés (ligne wave) et les lignes douces de son boîtier, comptait parmi les designs les plus originaux et distinctifs de son époque.
Ebel n'avait donc pas besoin d'imiter la Royal Oak ou la Nautilus, car elle avait développé son propre design et une position suffisamment forte pour le promouvoir efficacement.
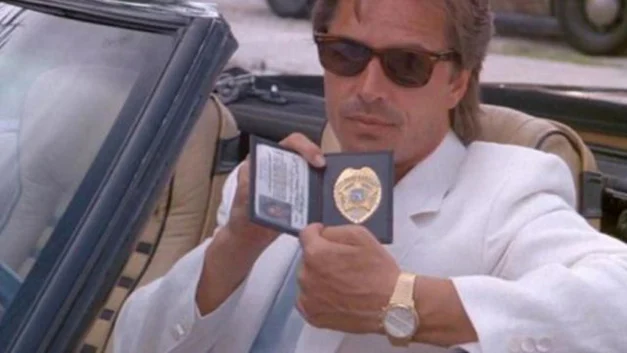
La marque produisait également des montres et des composants pour Cartier, collaborait avec des fournisseurs de mouvements reconnus, et ses chronographes apparaissaient aux poignets de sportifs et d'acteurs célèbres. L'un des plus reconnaissables était bien sûr Don Johnson dans la série Miami Vice.
Cependant, la décision la plus importante a été prise au début des années quatre-vingt, alors que l'industrie suisse luttait encore contre les conséquences de la crise du quartz, et Ebel a misé sur le chronographe mécanique.
En 1982, elle a présenté la Sport Classic Chronograph, utilisant le mouvement Zenith El Primero, désigné comme calibre 134. Ces achats ont aidé Zenith à relancer la production d'une construction dont l'avenir était incertain quelques années auparavant et qui, sans la décision héroïque de Vermont, aurait été complètement effacée de la réalité.
Rolex n'a commencé à utiliser un El Primero modifié dans la Daytona automatique qu'en 1988, six ans après le début du chronographe Ebel.
Au milieu des années quatre-vingt-dix, Ebel est allé plus loin. Le calibre 137 a été créé, développé en utilisant l'architecture Nouvelle Lémania, et appliqué dans la collection Le Modulor. L'offre comprenait également des chronographes compliqués avec calendrier perpétuel.
Tout n'était pas créé de toutes pièces dans les ateliers d'Ebel, mais l'entreprise possédait d'authentiques compétences techniques et savait développer des constructions mécaniques avec beaucoup d'ambition.
Il est important de noter qu'elle ne rejetait pas pour autant les montres à quartz. La Sport Classic originale était d'ailleurs une construction à quartz.
Le secret du succès résidait dans la capacité à combiner un excellent design, une qualité de fabrication, des technologies modernes et de véritables ambitions horlogères.
C'était une entreprise capable de réussir commercialement sans renoncer au prestige technique.
Movado n'a pas acheté la marque Ebel au sommet de sa puissance
Accuser Movado de tous les problèmes de la marque serait cependant une simplification historique, car les difficultés ont commencé plus tôt.
Pierre-Alain Blum a étendu ses intérêts bien au-delà de l'horlogerie. Une diversification excessive, des besoins financiers croissants et des problèmes de gestion ont conduit à la vente de l'entreprise familiale.
En 1994, Ebel est passée à Investcorp, cinq ans plus tard à LVMH, et en mars 2004 au Movado Group.
Les Américains n'ont donc pas acheté une entreprise au sommet de ses capacités, mais une marque affaiblie avec une histoire exceptionnelle, un design reconnaissable et un potentiel de reconstruction significatif.
Et au début, il semblait qu'ils avaient une idée, car même dans le communiqué d'acquisition, il était souligné qu'Ebel renforcerait la position du groupe dans le segment supérieur de l'horlogerie de luxe.
Les premières années ont effectivement apporté des tentatives de restructuration, une augmentation des dépenses marketing et le développement de nouveaux produits.
Cependant, les documents financiers montrent que l'acquisition n'a pas été facile dès le début.
Pour l'exercice clos le 31 janvier 2005, couvrant l'activité d'Ebel depuis l'acquisition en mars 2004, la marque représentait environ 44,2 millions de dollars de ventes en gros déclarées par Movado, et son activité a généré une perte d'exploitation de 3,8 millions de dollars.
L'année suivante a été meilleure. Les ventes d'Ebel ont augmenté de 6 millions de dollars sur le marché américain et de 9,1 millions de dollars sur les autres marchés. Les nouvelles collections et les actions publicitaires commençaient à porter leurs fruits.
C'est important, car on ne peut pas dire que Movado n'a pas essayé de reconstruire l'entreprise, mais cette amélioration initiale n'a pas conduit à une renaissance durable.
Movado a-t-il gagné de l'argent avec ces transactions ?
En 2004, Movado a finalement enregistré un prix d'acquisition comptable pour Ebel d'environ 45 millions de dollars. Cela comprenait 40,6 millions de dollars de paiements en espèces et 4,4 millions de coûts de transaction et autres passifs inclus dans le règlement.
Aujourd'hui, le groupe a l'intention de recevoir 66,5 millions de dollars pour 95 % des parts, en conservant les cinq pour cent restants.
Nominalement, la valeur est donc environ 56 % plus élevée que le prix d'achat comptable historique, mais il ne faut pas oublier que plus de 22 ans se sont écoulés entre les transactions.
Après ajustement pour l'inflation, 45 millions de dollars de mars 2004 correspondent aujourd'hui à environ 80,4 millions de dollars, alors que la nouvelle valorisation est d'environ 70 millions de dollars.
Cela représente une différence d'environ 10,4 millions de dollars, soit près de 13 % de perte de valeur réelle dans cette simple comparaison de prix.
Ce n'est pas encore la perte réelle de l'investissement. Pour la calculer, il faudrait connaître les flux de trésorerie cumulés d'Ebel, les coûts des investissements ultérieurs, les paiements effectués, les avantages fiscaux et la valeur de tous les actifs.
Movado ne publie pas le compte EBITDA complet d'Ebel pour les 22 années. Ces dernières années, la marque fait partie d'une catégorie plus large de marques propres du groupe.
Nous ne sommes donc pas en mesure de calculer honnêtement combien Movado a gagné ou perdu sur l'ensemble de l'investissement.
Mais après 22 ans de possession de l'une des marques historiques de l'horlogerie suisse, Movado vend la majorité des parts à une valorisation réellement inférieure au prix d'acquisition comptable initial.
Dans le monde du luxe, où la marque elle-même est une source de valeur extrêmement importante, cela ne semble pas être un résultat spectaculaire.
D'autant plus qu'au cours de cette période, de nombreuses entreprises concurrentes ont su transformer leur héritage historique en un puissant capital commercial.
N'oublions pas les autres aspects.
Movado a acheté non seulement la marque, les produits et l'histoire, mais aussi d'importantes pertes fiscales générées avant l'acquisition.
Fin janvier 2005, le groupe affichait environ 132,1 millions de dollars de pertes fiscales suisses cumulées provenant des activités antérieures à l'acquisition.
Grâce à la décision obtenue des autorités fiscales suisses, il est devenu possible d'utiliser ces pertes pour réduire les obligations fiscales de l'entité appropriée au sein du groupe.
Dès l'exercice 2005, Movado a déclaré 2,8 millions de dollars d'économies fiscales en espèces liées à ce mécanisme.
Pour l'exercice 2007, l'économie analogue s'élevait à 6,9 millions de dollars, et en même temps, une réduction de 6,6 millions de dollars de la charge d'impôt sur le revenu a été déclarée. L'année suivante, le groupe a également bénéficié de la reconnaissance continue d'actifs fiscaux liés aux pertes en Suisse, en Allemagne et au Royaume-Uni.
Movado a également utilisé les actifs corporels acquis avec l'entreprise. Au cours des exercices 2006 et 2007, des bénéfices avant impôts ont été enregistrés sur la vente de deux propriétés acquises dans le cadre de l'acquisition.
Tout cela modifie l'image de l'aspect purement financier de la transaction, mais nous ne connaissons pas le résultat complet de l'investissement, il est donc impossible de trancher dans un sens ou dans l'autre.
Mais c'est précisément là qu'apparaît une contradiction intéressante.
Movado a pu utiliser efficacement les actifs d'Ebel sur le plan financier, sans pour autant réussir à redonner à la marque l'importance qu'elle avait dans l'horlogerie mondiale.
Et pourtant, ce deuxième point était l'un des principaux objectifs de l'acquisition.
L'année 2011 et une décision commerciale qui en dit plus que les campagnes publicitaires
Dans le rapport de Movado pour l'exercice clos le 31 janvier 2011, on trouve une information d'une importance particulière pour l'évaluation de la stratégie du propriétaire, car la direction du groupe a décidé que le développement futur de la marque n'inclurait pas la production de ses propres mouvements de manufacture.
En conséquence, une partie des stocks de ces composants a été jugée superflue et obsolète, et la même année, Movado a enregistré une dépréciation de la valeur des stocks d'environ 24,1 millions de dollars. Cela comprenait, entre autres, des pièces de mouvements de manufacture ainsi que des montres et des composants en or. L'année suivante, le groupe a enregistré un bénéfice avant impôts de 2,3 millions de dollars sur la vente de pièces de mouvements précédemment dépréciés.
Du point de vue de la seule analyse économique, l'abandon de ces constructions aurait pu avoir une justification. La production de calibres spécialisés est coûteuse, nécessite une échelle, un support de service et des volumes de vente appropriés.
Cependant, en regardant cela du point de vue du marché actuel, il est difficile de ne pas percevoir le paradoxe : alors que les entreprises horlogères les plus importantes soulignaient de plus en plus leurs capacités de conception, leurs compétences de manufacture et leur indépendance technologique, Ebel, sous la direction de Movado, commençait à restreindre précisément ce domaine d'activité.
La marque, qui avait autrefois contribué à redonner vie à l'El Primero et développé des chronographes mécaniques avancés, cessait d'être associée aux réalisations techniques. Et pourtant, dans le cas d'une marque horlogère historique, tout ce qui améliore l'efficacité à court terme de l'entreprise n'augmente pas nécessairement sa valeur au cours des décennies suivantes.
Des chronographes ambitieux à la formule 80-80-80
En septembre 2026, un mois seulement avant l'annonce de la vente, "Europa Star" a publié une interview avec le CEO de l'époque, Flavio Pellegrini.
Le manager a décrit la structure commerciale de la marque à l'aide d'une formule extrêmement caractéristique.
80 % des clientes sont des femmes. 80 % des montres sont bicolores. 80 % utilisent des mouvements à quartz.
Pellegrini lui-même a souligné que c'était une simplification, mais il est difficile de trouver un meilleur raccourci montrant à quel point le positionnement de l'entreprise a changé, ou plutôt sa chute dramatique d'une position d'entreprise significative dans l'industrie à presque un segment de mode.
L'entreprise, qui autrefois savait créer des tendances, est devenue en grande partie un fabricant de montres élégantes avec une offre relativement prévisible.
Ce qui est particulièrement intéressant, c'est que dans la même interview de septembre, Pellegrini annonçait le développement progressif de modèles mécaniques et l'utilisation du cinquantième anniversaire de la Sport Classic en 2027 pour reconstruire la position de l'entreprise.
Il affirmait également que Movado assurait à la marque une stabilité financière et le temps nécessaire à la mise en œuvre d'une stratégie à long terme, ce qui, malheureusement, me conforte dans l'idée qu'il est souvent inutile de parler aux CEO d'entreprise, car au lieu de faits concrets, on reçoit du baratin de relations publiques.
Un mois plus tard, la vente de la majorité des parts a été annoncée.
Nous ne savons pas combien de temps la transaction a été préparée ni quelles informations la direction d'Ebel possédait alors. Le contraste entre les déclarations publiques et la décision du propriétaire est cependant extrêmement éloquent.
Journe, Chanel et Jacques. Pourquoi cette fois-ci, cela pourrait-il réussir ?
Les nouveaux propriétaires ressemblent à un groupe de personnes choisies pour changer le fonctionnement d'Ebel.
François-Paul Journe est l'un des créateurs contemporains les plus reconnus de l'horlogerie indépendante. Sa manufacture a atteint un niveau de prestige qui ne peut être construit par les seules dépenses publicitaires.
Chanel possède le capital, une expérience mondiale dans la gestion du luxe et une position de plus en plus forte dans le monde de la haute horlogerie.
Depuis 2018, la maison de mode française détient 20 % des parts de Montres Journe SA. Elle a également investi dans Romain Gauthier et MB&F.
Cette transaction n'est donc pas une tentative aléatoire de diversification de portefeuille, mais une étape supplémentaire vers le renforcement des compétences et de la position dans le segment de l'horlogerie indépendante et prestigieuse.
Le plus intéressant est cependant le nom de l'homme qui doit diriger l'entreprise. Pierre Jacques a dirigé De Bethune pendant des années, participant à la construction de la position d'une marque dotée d'une identité technique et artistique exceptionnellement forte.
Il est vrai que c'est précisément pour cette raison que la tâche de Jacques pourrait s'avérer plus difficile que son activité précédente, car il ne suffira pas de créer quelques constructions mécaniques exceptionnelles et extrêmement coûteuses.
Ebel doit retrouver sa reconnaissance, reconstruire sa crédibilité auprès des collectionneurs, fidéliser ses clients actuels et en même temps trouver sa place entre la production en série et les segments les plus élevés de l'horlogerie.
Il faut combiner les ambitions du produit avec la discipline économique de l'entreprise.
Sport Classic. Cinquante ans plus tard
L'année 2027 marquera le cinquantième anniversaire du lancement de la Sport Classic.
Il est difficile d'imaginer un meilleur point de départ pour la reconstruction de la marque.
Le marché des montres sportives de luxe avec bracelets intégrés fait partie des segments où l'histoire du design peut être un atout majeur.
Ebel possède un modèle authentique de 1977. Elle n'a pas besoin de réinventer le bracelet caractéristique ni de construire un récit marketing sur son héritage.
Il serait cependant une erreur de déplacer immédiatement toute la gamme vers un segment de prix très élevé, car la simple augmentation du prix ne restaure pas automatiquement le prestige, surtout pour une marque dont la position de collection a été si fortement affaiblie.
Il serait tout aussi déraisonnable d'abandonner les clients actuels, en particulier les femmes, qui constituent aujourd'hui la grande majorité des acheteurs d'Ebel.
Le plus grand art sera de reconstruire l'offre mécanique sans détruire l'activité existante.
Si Jacques parvient à combiner le design historique avec de nouvelles compétences horlogères et un positionnement tarifaire raisonnable, Ebel pourrait retrouver sa place sur le marché, non pas comme un énième fabricant de montres sportives avec bracelet intégré, mais comme une entreprise qui a contribué à définir ce segment.
Pour environ 70 millions de dollars, les nouveaux investisseurs n'achètent pas une ancienne puissance, mais la possibilité de la reconstruire.
Movado a eu plus de vingt ans pour cela. Maintenant, François-Paul Journe, Chanel et Pierre Jacques présenteront leur réponse.
J'espère donc que la marque, que le groupe américain a d'abord dépréciée et décidé de vendre, pourra encore s'avérer beaucoup plus précieuse entre les mains de personnes qui comprennent mieux son potentiel horloger.